Cartão Alimentação Pós-Pago: Guia Completo e Objetivo
Este guia explica como funciona o Cartão Alimentação Pos Pago, desde a lógica de uso até a gestão do saldo e das despesas. Em termos objetivos, a modalidade pós-paga organiza pagamentos após a utilização, reduzindo fricções no dia a dia. Você entenderá requisitos comuns, cuidados práticos e respostas diretas para dúvidas frequentes, com visão técnica do setor.
Panorama essencial: o que é o Cartão Alimentação Pos Pago
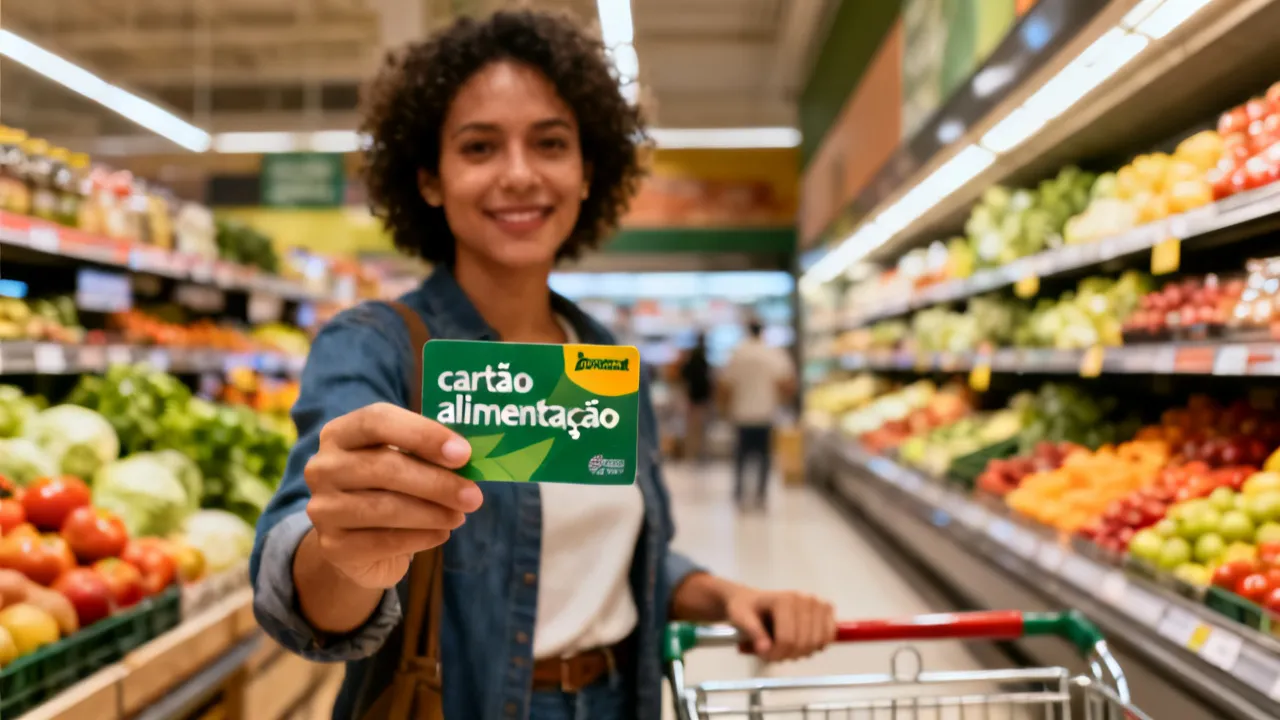
O Cartão Alimentação Pos Pago é uma solução de benefícios voltada a compras de alimentação, em que o pagamento ocorre depois do uso. Na prática, o colaborador utiliza o cartão no comércio credenciado e, posteriormente, a fatura/ajuste financeiro é processado conforme as regras do programa e a operação do fornecedor. Esse desenho operacional costuma ser escolhido por empresas que buscam previsibilidade na gestão de benefícios e uma experiência prática para os usuários, sem exigir que cada transação seja “carregada” manualmente em tempo real.
Em termos conceituais, o “pós-pago” é menos uma promessa de tecnologia e mais um modelo de governança: ele organiza o momento em que a empresa (e/ou a administradora do benefício) consolida as compras do período para então promover o fechamento, a conciliação e os ajustes necessários. Assim, o benefício se transforma em um fluxo gerenciável, com marcos definidos: autorização do uso, registro das transações, processamento em lote e disponibilização de documentos/relatórios.
Embora o usuário final perceba predominantemente a parte “leve” do processo (o cartão funciona como meio de pagamento), por trás existe um conjunto de regras e rotinas que sustenta o funcionamento: critérios de elegibilidade, cadastro do beneficiário, controles de limites, credenciamento e classificação das transações. Quando a empresa tem maturidade operacional, esse tipo de arranjo tende a trazer ganhos importantes de controle e redução de retrabalho. Quando não há disciplina de cadastro e conferência, o pós-pago pode evidenciar inconsistências e atrasos — não porque o modelo seja inadequado, mas porque ele exige que as informações do ecossistema estejam sincronizadas.
Como funciona na rotina (com foco em controle e conformidade)
Embora existam variações entre fornecedores, a lógica geral do Cartão Alimentação Pos Pago segue uma sequência típica: o cartão é emitido para o beneficiário autorizado; a utilização ocorre em estabelecimentos que aceitam a modalidade; e as transações são registradas para, então, serem reconciliadas em um ciclo de processamento. Para o gestor do benefício, o ponto central costuma ser a conciliação: assegurar que apenas compras elegíveis sejam contabilizadas e que os limites e regras sejam respeitados.
Na rotina cotidiana, o pós-pago costuma operar com base em ciclos (por exemplo, mensalmente). Durante o período em que os colaboradores compram, o sistema registra as transações e associa cada uma ao beneficiário correto, ao estabelecimento credenciado e ao tipo de benefício. Em seguida, no “fechamento”, as transações são consolidadas para o processamento financeiro: é o momento em que o valor é reconhecido conforme as regras vigentes no período e conforme as políticas acordadas em contrato.
Para o beneficiário, o aspecto mais percebido é a fluidez: a compra acontece como um pagamento habitual, enquanto o controle ocorre por relatórios e extratos disponibilizados pelo programa. Isso é relevante porque, em muitos ambientes corporativos, o colaborador não quer (e nem precisa) gerenciar detalhes de parametrização: ele quer saber quanto do benefício ainda está disponível, quais foram as compras realizadas e como contestar algo que pareça divergente.
Para o setor (RH, Financeiro, Controladoria ou Gestão de Benefícios), esse modelo é relevante porque organiza o fluxo operacional e facilita auditoria interna, especialmente quando há políticas internas de elegibilidade, faixa de valores, periodicidade e regras de contabilização. Ou seja: não é apenas “pagar depois”, mas “pagar com base em dados e processos rastreáveis”.
É comum que a operação envolva, além do ciclo de fechamento, procedimentos de exceção: bloqueios por desligamento, ajustes por mudanças de contrato, correções de cadastro, tratamento de transações contestadas e revisões em lote. Quanto mais bem desenhados forem esses procedimentos, mais suave tende a ser a experiência para todas as partes.
O que costuma diferenciar o “Pos Pago” na prática
Ao comparar “pós-pago” com modalidades em que o crédito é liberado previamente, o Cartão Alimentação Pos Pago tende a enfatizar: (1) ciclo de faturamento (com fechamento mensal/periodicidade definida), (2) conferência de transações (baseado em credenciados e regras do benefício), e (3) gestão centralizada (empresa ou administradora acompanhando uso, limites e elegibilidade).
Em modelos pós-pagos, o foco costuma estar mais na conciliação e menos na gestão de saldo em tempo real. Isso pode ser uma vantagem para organizações que preferem trabalhar com fechamento contábil e conferência por período, conectando o benefício a rotinas já existentes de processamento financeiro. Por outro lado, exige que a empresa tenha clareza do que está sendo registrado e de como o extrato será interpretado no fechamento.
Além disso, do ponto de vista de governança, esse modelo costuma exigir uma rotina consistente de cadastro e atualização de vínculos: admissões, afastamentos e mudanças de plano precisam estar sincronizados para que o uso seja permitido apenas quando aplicável.
Um ponto prático: em pós-pago, o que define “se a compra entra ou não” não é apenas a aceitação no estabelecimento, mas também se naquele período o beneficiário estava elegível. Se o cadastro estiver desatualizado (por exemplo, a pessoa já desligou, mas o status ainda não foi refletido), o sistema pode registrar compras para o ciclo. Em contrapartida, se o status for atualizado com atraso do lado operacional, pode ocorrer de compras válidas serem recusadas após bloqueios tardios. Por isso, a integração entre RH e a operação do cartão é tão relevante quanto a rede credenciada.
Do lado do fornecedor, a diferença prática costuma estar em como ele organiza os marcos: prazos de fechamento, disponibilidade de relatórios antes e depois do processamento, mecanismos de contestação e maneira como registra alterações de cadastro (por exemplo, data/hora do bloqueio efetivo e histórico de eventos).
Benefício de alimentação: por que a operação é tão importante
Cartões de alimentação fazem parte de estruturas de benefícios corporativos e, portanto, são integrados a políticas internas e rotinas administrativas. Mesmo quando o usuário final vê “apenas um cartão”, o ecossistema envolve credenciamento de estabelecimentos, regras de elegibilidade, trilhas de auditoria e mecanismos de conciliação. Por isso, o sucesso do Cartão Alimentação Pos Pago não depende só de aceitação no comércio, mas também da qualidade do processo de gestão e atendimento.
Um benefício bem operado precisa, em primeiro lugar, reduzir fricção. Isso significa que o colaborador não deve passar por “tentativas frustradas” por problemas de parametrização. Em segundo, precisa garantir conformidade: a empresa deve ter segurança de que as compras contabilizadas estão alinhadas às regras definidas (por exemplo, o que é classificado como alimentação dentro do programa).
Como o pós-pago envolve fechamento por período, a operação também precisa ser previsível. Se o fornecedor não disponibiliza relatórios com antecedência ou em formato difícil de conciliar, o Financeiro tende a sofrer com retrabalho no fim do ciclo. Se o fornecedor não tem fluxos claros para contestação, divergências podem se arrastar e se acumular.
Além disso, há o aspecto de governança documental. Muitas empresas precisam manter evidências de auditoria interna. Isso inclui: relatórios do ciclo, extratos por beneficiário (ou agregados), registros de eventos (bloqueios, alterações de cadastro), e documentação de suporte sobre credenciamento e regras aplicadas. Um pós-pago bem implantado tende a facilitar a guarda e a rastreabilidade, especialmente quando o fornecedor fornece relatórios e histórico de transações de forma padronizada.
Assim, a operação se torna importante em múltiplas frentes: qualidade de dados, integridade de processo, capacidade de resposta e transparência. É nesse conjunto que a experiência “pós-pago” deixa de ser apenas um modelo financeiro e vira um arranjo de gestão.
Preço e custos: como abordar com seriedade (sem suposições)
Você pode encontrar referências a “preço” do Cartão Alimentação Pos Pago em diferentes contextos: taxa de administração, custos operacionais, custos de emissão, despesas de manutenção e eventuais encargos por volume. Contudo, o valor exato depende do fornecedor, do volume de beneficiários, da negociação e da estrutura do contrato. Por isso, o recomendável é tratar “preço” como parte de uma proposta formal e comparar itens de forma objetiva: taxa por usuário, taxa percentual, custos de implantação, periodicidade de cobrança e condições para ajustes de cadastro.
Uma boa prática é transformar a proposta comercial em uma planilha de comparação. Em vez de avaliar apenas a taxa final, inclua também custos que podem parecer “pequenos”, mas que somam: taxa de implantação, custo de reemissão do cartão, custo por alteração cadastral (se houver), custo por mudança de regras (por exemplo, reparametrização), custo de suporte (se for cobrado por volume de chamados) e custos de relatórios/extratos (se forem limitados em pacotes).
Quando empresas buscam “o melhor custo”, normalmente não comparam apenas a taxa; elas avaliam também: qualidade do atendimento, disponibilidade de relatórios gerenciais, robustez do processo de bloqueio/desbloqueio, integração com processos de RH/folha (quando aplicável) e maturidade do modelo de conciliação. Em linhas gerais, a “economia” real tende a estar menos no menor número e mais na previsibilidade operacional.
Outra dimensão que merece atenção é o custo indireto. Se um modelo gera muita contestação por falha de parametrização, se exige muitas horas de análise do Financeiro no fechamento ou se cria atrasos para resolver divergências, esse “custo invisível” pode superar a diferença de taxa entre fornecedores. Por isso, a comparação precisa incluir indicadores de operação e não apenas precificação.
Além disso, vale verificar como o contrato trata incidentes. Em alguns cenários, se houver falha de processamento que resulte em perdas ou ajustes, qual é o procedimento? Quais prazos de correção? Quais responsabilidades? O “preço” deve ser lido junto com SLAs (quando existir), políticas de estorno/ajuste e regras de responsabilidade por eventos.
Fornecedor e qualidade operacional: o que olhar antes de contratar
No ecossistema do Cartão Alimentação Pos Pago, a figura do fornecedor (administrador do benefício) é determinante. Um fornecedor bem estruturado normalmente oferece: (a) governança de cadastros, (b) relatórios com transparência sobre transações, (c) regras claras para limites e elegibilidade, (d) canais de suporte, e (e) capacidade de lidar com incidentes de forma rastreável.
Na visão de mercado, uma escolha madura é aquela que permite à empresa acompanhar o ciclo completo: do cadastro até o fechamento do período. Isso reduz retrabalho e ajuda a sustentar auditoria interna. Para o usuário, significa atendimento mais rápido em casos de divergência e menor risco de compras indevidas serem recusadas por falhas de configuração.
Para avaliar qualidade operacional, uma abordagem prática é pedir amostras de relatórios e evidências. Por exemplo: como é o extrato por beneficiário? Quais campos aparecem nas transações? Como são identificados estabelecimentos credenciados? Como o fornecedor mostra o status de elegibilidade por período? Há exportação em formatos compatíveis com planilhas e sistemas internos?
Outro ponto importante: como o fornecedor lida com bloqueios e reativação. Em pós-pago, é comum ocorrerem situações como desligamento, mudança de cargo, reingresso, licenças e afastamentos. O fornecedor precisa ter uma rotina robusta para refletir isso no tempo correto. Se a mudança de status demorar a refletir no sistema, o pós-pago pode registrar transações para um período em que a pessoa não deveria estar elegível. Se refletir rápido demais, pode bloquear compras válidas que ainda deveriam ser consideradas.
Além disso, observe a maturidade do suporte. Em benefícios, divergências podem ser sensíveis para o colaborador. Um suporte com processo (abertura de chamado, prazo de resposta, acompanhamento por número de protocolo, e procedimento claro para ajuste) é uma vantagem competitiva real.
Finalmente, verifique a capacidade de atendimento em diferentes regiões. A rede credenciada e o suporte podem variar conforme a capilaridade. Mesmo que a empresa tenha poucos usuários em uma cidade específica, o fornecedor precisa garantir uma experiência aceitável e previsível.
Integração e logística: como o pós-pago se organiza
O modelo pós-pago pressupõe que as transações sejam registradas e, depois, processadas conforme o calendário de fechamento. Assim, o que define a experiência é a clareza dos “marcos”: quando fecha, quando a empresa concilia, quando ocorre o ajuste, quando o beneficiário vê o extrato e como são tratadas transações contestadas.
Do ponto de vista de operação, costumam existir rotinas como: validação de elegibilidade do estabelecimento; tratamento de lotes por período; conciliação por matrícula/cadastro; e disponibilização de documentos. Se esses marcos não estiverem bem definidos, o pós-pago pode gerar atrasos perceptíveis e fricção entre área financeira e RH.
Em muitos casos, a integração não é só “técnica”. Há integração de processo. Por exemplo: quando o RH atualiza status de admissão/desligamento, qual é o horário de corte? Qual é o procedimento para evitar que duas rotinas conflitantes atualizem o cadastro em momentos diferentes? O que acontece em caso de correção retroativa? O que é “válido” para o ciclo fechado?
A logística também envolve comunicação. Em um pós-pago, o colaborador pode aguardar o extrato do período para entender o que foi processado. Se o fornecedor demora a disponibilizar relatórios, o colaborador pode abrir dúvidas e aumentar a demanda do suporte. Portanto, a comunicação do “calendário de extrato” e de prazos de contestação é parte essencial da operação.
Além disso, o pós-pago precisa considerar a dinâmica de compras: compras realizadas em finais de semana, feriados e horários específicos podem entrar no registro do período conforme regras de data/hora de autorização e liquidação. Por isso, é recomendado que a empresa confirme com o fornecedor como são tratadas transações que ocorrem no limite do fechamento (por exemplo, no último dia do mês).
Confiabilidade, segurança e trilhas de auditoria
Em benefícios, segurança não é apenas tecnologia — é também processo. O Cartão Alimentação Pos Pago deve operar com trilhas de auditoria sobre transações e alterações de cadastro. Boas práticas incluem: registro de eventos (bloqueios, desbloqueios, mudanças de perfil), identificação de transações por período e manutenção de histórico para conciliação.
Mesmo não sendo “um cartão bancário”, é um instrumento de pagamento que precisa seguir boas práticas de proteção de dados e de integridade operacional. Portanto, ao avaliar fornecedor, vale observar: política de privacidade, conformidade contratual e mecanismos de atendimento para casos de contestação.
Uma trilha de auditoria útil não serve apenas para “investigar no futuro”. Ela serve para reduzir incerteza no dia a dia. Se ocorre uma divergência, a empresa precisa rapidamente identificar: a transação foi registrada? Em qual estabelecimento? Qual foi a data de compra? Qual foi a regra de elegibilidade aplicada? O cadastro do beneficiário estava ativo? Houve bloqueio? Houve alteração de limite?
Sem esse histórico, a empresa pode entrar em disputa de informação, tornando a contestação lenta e desgastante. Por isso, “confiabilidade” no pós-pago envolve a capacidade de explicar o que aconteceu. O fornecimento de relatórios detalhados e a disponibilidade de histórico costumam ser indicadores de maturidade do fornecedor.
Também é relevante observar os controles de acesso. Quem na empresa pode solicitar relatórios? Quem pode contestar? Quem pode confirmar alterações de cadastro? A governança interna precisa ser desenhada para evitar acessos indevidos e para garantir rastreabilidade de decisões internas. Um pós-pago bem implementado costuma ter papéis e responsabilidades definidos: RH cadastra, Financeiro concilia, e a Gestão de Benefícios acompanha parâmetros e regras.
Finalmente, há o componente de continuidade operacional. Em ciclos mensais, falhas pontuais podem gerar impacto significativo. Por isso, a empresa pode buscar informações sobre redundância operacional, política de manutenção, prazos de correção e SLAs de disponibilidade do portal de relatórios (quando existe).
Cuidados práticos para empresas e beneficiários
- Cadastre com precisão: vínculos, matrícula e status do colaborador devem estar atualizados para evitar compras negadas ou divergências.
- Monitore relatórios: acompanhe transações por período e compare com regras internas de elegibilidade.
- Trate divergências cedo: incidentes tendem a ficar mais simples quando são reportados rapidamente após o fechamento.
- Alinhe regras com o time de RH/Financeiro: pós-pago envolve coordenação entre áreas para garantir conciliação sem atrasos.
Para ampliar esses cuidados, vale detalhar o que “cadastro com precisão” significa na prática. Em muitos programas, a informação de identificação do beneficiário (por exemplo, matrícula, CPF ou outro identificador) precisa estar consistente para que a transação seja associada corretamente. Qualquer divergência de cadastro pode causar transações “perdidas” ou processadas em um perfil incorreto.
Já “monitorar relatórios” não é só olhar um extrato final. Em implantações saudáveis, a empresa usa relatórios de acompanhamento para checar comportamentos atípicos. Por exemplo: transações recorrentes em um tipo de estabelecimento que a empresa não esperava; valores acima do padrão; aumento de contestações; ou divergências no período que se repetem mês a mês. Esses sinais podem indicar problema de parametrização de elegibilidade, credenciamento ou entendimento de regras.
“Tratar divergências cedo” inclui orientar beneficiários a manterem documentação simples, como recibos quando possível e data/hora aproximada da compra. Além disso, é importante que o fluxo de contestação seja conhecido: qual canal usar, em qual prazo, quais informações anexar. Quanto mais claro esse fluxo, menor a chance de ruído entre colaborador e suporte.
Por fim, “alinhar regras com RH/Financeiro” envolve combinar critérios como: quais status tornam o colaborador elegível; como tratar férias, licenças e afastamentos; qual o calendário de cortes; e como funciona o procedimento de atualização. Se RH atualiza e Financeiro concilia, precisa existir uma linguagem comum de processo e uma definição clara de quando uma mudança passa a valer.
Comparação suplementar: condições, requisitos e guia passo a passo
A seguir, um comparativo em formato de orientação. Ele funciona como checklist para entender como o Cartão Alimentação Pos Pago costuma ser implementado e quais pontos devem ser confirmados com o fornecedor e com sua política interna.
| Item de verificação | Como normalmente funciona no pós-pago | Condições para dar certo |
|---|---|---|
| Período de processamento | Transações são processadas e conciliadas após o uso, seguindo um ciclo definido (ex.: mensal). | Calendário claro de fechamento e regras de contabilização devem constar no contrato/operacional. |
| Elegibilidade | Compras ficam vinculadas ao que é considerado “alimentação” dentro do programa. | Políticas internas e parametrização do fornecedor precisam estar alinhadas desde a implantação. |
| Limites e regras | Limites podem ser definidos por usuário e/ou por período. | Gestão de limites deve ser rastreável em relatórios para auditoria. |
| Cadastro e atualização | Inclusão/alteração de beneficiários é refletida conforme regras de sincronização. | Rotina de manutenção de cadastro (RH) deve existir e ter responsável. |
| Bloqueio e mudanças de status | Em geral, mudanças de vínculo impactam a permissão de uso. | Procedimento de bloqueio/desbloqueio precisa ser definido e testado em cenários reais. |
| Atendimento e contestação | O programa oferece canal para dúvidas e divergências. | Prazo de contestação e fluxo de abertura de chamado devem ser conhecidos. |
| Relatórios gerenciais | Extratos e relatórios por período ajudam na conciliação. | Verificar formato, periodicidade e granularidade antes de assinar. |
| Custos | Podem envolver taxa de administração, implantação e/ou custos por volume. | Proposta comercial precisa detalhar o que está incluso e como incide o custo. |
Guia passo a passo para implementar com segurança
- Mapeie regras do seu benefício: defina o que sua política interna considera alimentação, periodicidade e limites por perfil.
- Solicite proposta comercial detalhada: peça o detalhamento de taxa de administração, implantação, prazos e critérios de medição (por usuário, por volume ou outro).
- Valide governança de cadastro: identifique quem inclui/edita beneficiários e com qual frequência os dados são atualizados.
- Conferir credenciamento e capilaridade: confirme se a aceitação atende sua realidade operacional (considerando regiões de trabalho).
- Defina processos de bloqueio/desbloqueio: estabeleça o tempo de resposta e o fluxo para evitar uso indevido em mudanças de status.
- Teste cenários antes do go-live: faça testes de inclusão, exclusão, simulação de transações e verificação de relatórios.
- Treine beneficiários e times internos: comunique como consultar extrato, como reportar divergências e onde obter suporte.
- Depois do primeiro ciclo: revise relatórios do período, ajuste parametrizações e registre lições aprendidas.
Para ampliar esse passo a passo, é útil adicionar uma camada de “checagem de qualidade” antes do início do primeiro ciclo operacional. Muitas empresas adotam um checklist de pré-go-live que inclui: validação de campos cadastrais (por amostragem), conferência de status de elegibilidade para diferentes cenários (admissão, afastamento e desligamento), teste de limite por período e simulação de encerramento. Em pós-pago, o “fechamento” não é apenas uma data: é o momento em que regras se tornam números. Por isso, o teste precisa avaliar como os números aparecem no relatório e não apenas se o cartão “funciona”.
Outro ponto que pode ser detalhado é o desenho do fluxo de exceções. Em qualquer programa de benefícios, haverá casos especiais: beneficiários com dados retificados, compras realizadas em estabelecimentos novos, falhas pontuais de transação, divergências relatadas pelo colaborador. O fornecedor deve ter um caminho de tratamento para cada tipo de exceção e a empresa precisa saber quem aprova, quem acompanha e em quanto tempo deve dar retorno.
Também é recomendável definir um protocolo interno para “descoberta de divergências”. Ao invés de depender exclusivamente de reclamações do colaborador, algumas empresas estabelecem rotinas de análise de relatórios para identificar discrepâncias com base em regras. Por exemplo: comparar gastos por centro de custo, detectar padrões fora do esperado ou verificar transações em estabelecimentos com baixa taxa de aceitação. Isso reduz o volume de contestações reativas.
Condições e requisitos que normalmente são solicitados
- Base de beneficiários: dados cadastrais completos e processo definido para atualizações.
- Contrato e regras operacionais: definição de período, limites, elegibilidade e responsabilidades.
- Parâmetros de uso: classificação de transações aceitas como alimentação, de acordo com o programa.
- Rotina financeira: conciliação e fechamento alinhados com o ciclo do fornecedor.
- Canal de atendimento: estrutura para dúvidas e resolução de ocorrências.
Ao listar requisitos, é importante observar que muitos deles se tornam “condições de sucesso” quando bem operacionalizados. Um banco de beneficiários pode estar “completo”, mas se estiver desatualizado em ciclos curtos, ou se não houver um responsável por atualizações, o pós-pago tende a sofrer com divergências. Por isso, além do requisito, vale perguntar: como a atualização acontece e com qual SLA interno?
Na parte de contrato e regras operacionais, a qualidade costuma depender do nível de detalhe. Regras genéricas podem gerar interpretações diferentes entre áreas. Quando o contrato define explicitamente quem é responsável por quê, quais prazos existem e qual o que acontece em exceções, a operação flui melhor. Em pós-pago, detalhes de prazo de fechamento e regras de elegibilidade no limite do período são frequentemente decisivos.
Quanto aos parâmetros de uso, a empresa precisa entender como o fornecedor classifica transações e quais critérios determinam se uma compra entra ou não no ciclo. Se não houver clareza sobre classificações e descrições, a contestação fica dependente de interpretação. Ter relatórios com campos relevantes — como descrição do estabelecimento, data, valor e identificação do beneficiário — ajuda bastante.
FAQs sobre Cartão Alimentação Pos Pago
1) O que significa “Pos Pago” no Cartão Alimentação?
No Cartão Alimentação Pos Pago, as compras feitas com o cartão são registradas no período de uso e o processamento financeiro ocorre depois, conforme ciclo de fechamento e regras do programa.
Na prática, isso quer dizer que o valor final consolidado do benefício só fica totalmente evidente após o fechamento do ciclo. Antes disso, o sistema tende a registrar eventos para posterior conciliação e conferência. Por isso, as empresas normalmente organizam rotinas para acompanhar o período com relatórios intermediários ou verificações próximas do fechamento.
2) Existe um “preço” único para todos os casos?
Não. O custo do Cartão Alimentação Pos Pago varia conforme fornecedor, quantidade de beneficiários, escopo do serviço e itens do contrato. Para ter segurança, a recomendação é comparar proposta comercial com detalhamento de taxas e condições.
Para uma comparação justa, é comum avaliar também o que está incluso na taxa (por exemplo, relatórios, suporte, portal de gestão, serviços de implantação e treinamento). A diferença entre fornecedores pode estar menos na taxa e mais em como cada um entrega as funcionalidades operacionais.
3) Como a empresa controla os gastos dos colaboradores?
Em geral, o controle ocorre por relatórios e extratos gerenciais que mostram transações por período e permitem conferência com regras de elegibilidade e limites.
O controle também pode ser fortalecido com rotinas de análise: identificar tendências, comparar o consumo por período e verificar divergências recorrentes. Quando a empresa usa esses relatórios proativamente, ela diminui o risco de surpresas no fechamento.
4) O cartão funciona em quais estabelecimentos?
Funciona em comércios credenciados pelo programa. A abrangência depende do fornecedor e do modelo de credenciamento. Antes de contratar, vale validar se a rede atende as localidades onde os usuários compram com mais frequência.
É recomendável validar não apenas cidades, mas também perfis de estabelecimentos que atendem o dia a dia do colaborador (por exemplo, proximidade do local de trabalho, disponibilidade em horários variados e consistência de aceitação). Em pós-pago, falhas de aceitação tendem a impactar o consumo e a satisfação, mesmo que o fechamento financeiro esteja correto.
5) O que acontece se um colaborador mudar de status (ex.: desligamento)?
Normalmente há um processo de atualização cadastral e bloqueio de uso. O momento exato da efetivação depende do contrato e do ciclo operacional. Por isso, o passo mais importante é manter a rotina de cadastro atualizada.
É útil que a empresa tenha clareza do que acontece em compras realizadas no “limite” do status. Por exemplo: se o bloqueio é efetivado após uma transação ter sido iniciada, como isso é tratado no fechamento? Sem esse entendimento, surgem dúvidas e contestações.
6) Como tratar compras recusadas ou divergências?
A orientação prática é registrar a ocorrência pelo canal do fornecedor dentro do prazo estipulado e apresentar informações do período e da transação. Do lado da empresa, é comum conciliar relatórios para identificar se houve problema de parametrização, limite, elegibilidade ou credenciamento.
Quando divergências são recorrentes em um mesmo tipo de estabelecimento ou em um conjunto de beneficiários, pode indicar falha sistêmica de configuração. Nesses casos, a resolução pode exigir ajuste de parametrização e reprocessamento conforme regra do fornecedor.
7) O Cartão Alimentação Pos Pago é adequado para qualquer empresa?
Em geral, pode atender diversos perfis organizacionais, mas a adequação depende de: maturidade do processo interno (RH/Financeiro), capacidade de acompanhar relatórios e alinhamento de regras. Programas bem operados tendem a funcionar com menos fricção.
Empresas que têm dificuldade de manter cadastro atualizado ou que não conseguem realizar rotinas mínimas de conferência de relatórios podem enfrentar mais divergências e atrasos no fechamento. Ainda assim, com desenho de processo e treinamento, esse risco pode ser mitigado.
8) Quais documentos devo solicitar antes da contratação?
Procure documentação do fornecedor que descreva: escopo do serviço, ciclo de fechamento, critérios de elegibilidade, política de suporte, condições de bloqueio, relatórios disponíveis e detalhamento de custos.
Além disso, pode ser útil solicitar um “modelo de relatório” e um “exemplo de extrato” para visualizar campos e granularidade. Esse tipo de validação reduz incertezas na implantação.
Visão do setor: por que o pós-pago exige gestão consistente
Do ponto de vista de especialistas em gestão de benefícios e processos financeiros, o valor do Cartão Alimentação Pos Pago aparece quando a empresa organiza rotinas: atualização de cadastros, parametrização de regras e conciliação por período. Quando esses pilares estão bem estabelecidos, o pós-pago tende a reduzir o trabalho operacional e a aumentar previsibilidade.
Por outro lado, se a empresa não tem um fluxo disciplinado entre RH e Financeiro, o pós-pago pode expor fragilidades: divergências de cadastro, atrasos em bloqueios e dificuldades de conciliação. Por isso, a avaliação não deve ser apenas “o cartão aceita onde eu preciso?” e sim “o ecossistema operacional está alinhado com nossa capacidade de gestão?”.
Esse ponto pode ser aprofundado com alguns exemplos práticos. Imagine uma empresa com alta rotatividade e um processo de desligamento que atualiza status com atraso. No pós-pago, compras efetuadas após o desligamento podem aparecer no ciclo e precisar ser contestadas. Se houver um processo lento de bloqueio, essas contestação podem aumentar o volume de chamados e atrasar a conciliação. Em contrapartida, se a empresa tiver um fluxo que atualiza status com antecedência ou em janelas definidas, as divergências tendem a diminuir.
Outro exemplo: suponha que a empresa alterou a política interna de elegibilidade (por exemplo, redefiniu quais categorias entram como alimentação) mas não atualizou a parametrização do fornecedor no tempo correto. No pós-pago, transações podem ser processadas com regras antigas no período. Ao final, o Financeiro pode descobrir que parte do que foi utilizado não deveria entrar. Esse tipo de problema costuma ser resolvido com governança de mudanças: sempre que a política interna muda, é necessário coordenar com o fornecedor a atualização e alinhar o período de vigência da regra.
Também é comum que empresas percebam a importância de governança documental. Se a auditoria interna pede evidências e relatórios detalhados não estão disponíveis ou são difíceis de extrair, o pós-pago deixa de ser uma solução “prática” e vira uma fonte de trabalho extra. Portanto, a capacidade de extrair dados e manter histórico é tão importante quanto a aceitação do cartão no comércio.
Por fim, a visão do setor inclui o usuário final. Colaboradores tendem a avaliar o benefício por experiência: “funcionou ou não?”. Se recusa no cartão ocorre com frequência por falha de parametrização ou por descasamento de cadastro, o benefício perde valor. Por isso, o pós-pago precisa ser operado com atenção ao dia a dia, não apenas no fechamento mensal.
Fontes e fundamentos (sem extrapolações)
Este artigo descreve conceitos operacionais de benefícios com base em práticas comuns de mercado e na lógica de conciliação típica de sistemas de pagamento. Para decisões formais, recomenda-se consultar a documentação do fornecedor e normas aplicáveis ao seu tipo de benefício. Em termos de conformidade e boas práticas de privacidade e segurança de dados, é pertinente considerar diretrizes regulatórias e orientações de órgãos competentes no seu país.
Também é importante reforçar que cada fornecedor pode ter detalhes específicos no funcionamento do pós-pago: prazos de fechamento, regras de elegibilidade e mecanismos de contestação. Por esse motivo, a recomendação prática é sempre validar com a documentação do contrato e com a proposta técnica. Quando a empresa decide por um fornecedor, o que define a operação não é somente o conceito “pos-pago”, mas a configuração contratual e as rotinas acordadas.
Por fim, a interpretação do que é “alimentação” e como transações são classificadas pode ter particularidades. Por isso, o desenho de auditoria e relatórios precisa ser alinhado desde o início, para que a empresa consiga sustentar as decisões do fechamento com evidências e campos relevantes.
Conclusão: quando faz sentido optar por Cartão Alimentação Pos Pago
O Cartão Alimentação Pos Pago pode ser uma alternativa relevante para empresas que desejam organizar o pagamento após o uso, com gestão centralizada e trilhas de auditoria. Para obter o melhor resultado, o foco deve estar em três pontos: clareza de regras (elegibilidade e limites), qualidade do processo operacional (cadastro e bloqueios) e transparência de relatórios para conciliação. Com esses elementos, a experiência tende a ser mais previsível para beneficiários e mais controlável para a área administrativa.
Em resumo prático, o pós-pago tende a fazer mais sentido quando a empresa tem condições de operar ciclos e governança: atualizar cadastro com regularidade, acompanhar relatórios, definir processos de exceção e alinhar o calendário de fechamento. Quando esses pilares estão presentes, o modelo oferece uma forma organizada de transformar uso do cartão em informação útil para gestão e auditoria.
Da perspectiva do colaborador, quando o sistema é bem parametrizado e o credenciamento atende a realidade, ele percebe principalmente a simplicidade: usar o cartão sem “trabalho” adicional e consultar extratos para entender o processamento do período. Da perspectiva da empresa, a grande vantagem aparece na consistência: a conciliação deixa de ser um evento improvisado e passa a ser um processo previsível, com evidências e rotinas.
-

Maintaining Oral Health with Dental Implants for the Elderly
-
Leasing a Car: Expert Tips for Your Next Vehicle
-
Maintaining Oral Health After Tooth Loss with Dental Implants
-
Guide to Senior Living Apartments: Affordable and Comfortable Environments
-
Affordable Independent Living: Finding the Right Senior Housing